


Watu wurde 2015 gegründet und hat seinen Hauptsitz in Kenia. Es ist eine führende inklusive Finanzierungs- und Asset-Leasing-{{1}Kaufplattform in Afrika. Das Unternehmen betritt zunächst den Markt mit Motorrad-Leasing--Kaufdiensten und hilft Boda-Boda-Fahrern ohne Bankkonto dabei, durch niedrige Anzahlungen und hochfrequente{{4}Mikroraten den Transport zu akquirieren. Später erweiterte Watu sein Geschäft auf Dreiräder, Elektromotorräder sowie Smartphones und Tablets (Watu Simu) und ist nun auf Märkten in Ostafrika, Westafrika, Mexiko und darüber hinaus präsent.
Sein Finanzierungsmodell basiert in hohem Maße auf Fremdkapital, einschließlich Darlehen von Entwicklungsfinanzinstituten, Privatkrediten und strukturierter Forderungsfinanzierung, was eine Hebelung des Kapitals und einen schnellen Umsatz ermöglicht. Bis heute hat Watu über 2 Millionen Kredite in 8 Ländern ausgezahlt, darunter Ratenzahlungsdienste für Motorräder, Dreiräder, Elektrofahrzeuge und intelligente Geräte; Unter diesen hat die Finanzierung intelligenter Geräte in Kenia die Marke von 1 Million Einheiten überschritten, und Watu steht hinsichtlich des Marktanteils des Zweiradfahrzeug-Leasing--Kaufgeschäfts im Land an erster Stelle.

Entwicklungsgeschichte
Seit dem Einstieg in den inklusiven Finanzierungsmarkt mit Motorrad-Leasing- in Kenia im Jahr 2015 hat Watu kontinuierlich eine diversifizierte Expansion erzielt, in mehrere afrikanische Länder expandiert und ein schnelles kategorie- und überregionales Wachstum erzielt.
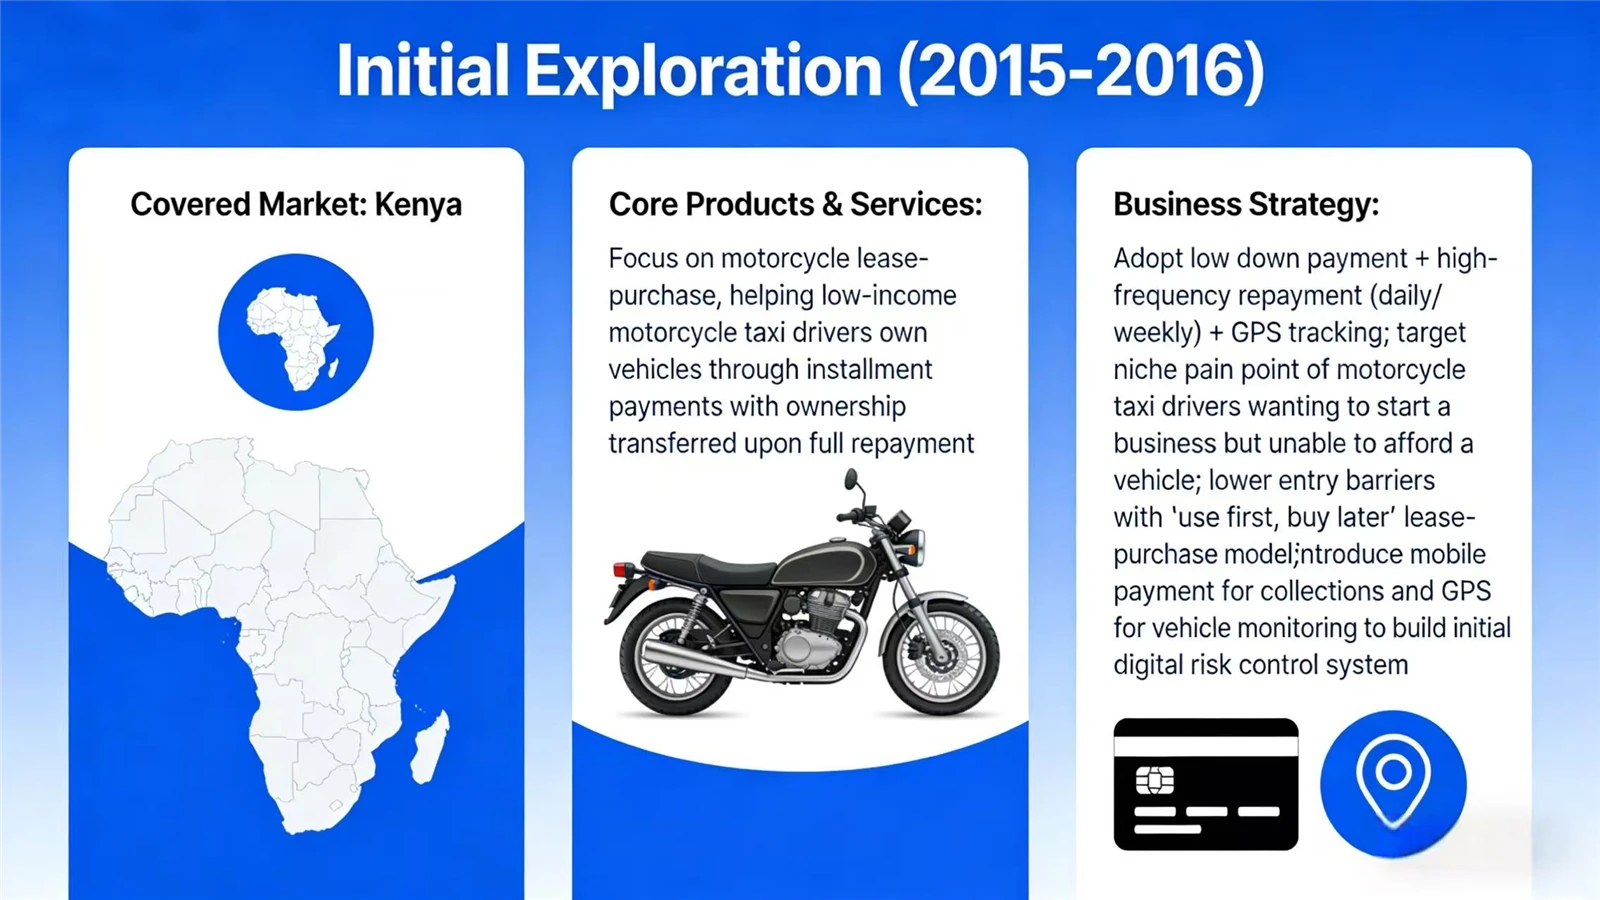
Erste Exploration (2015–2016)
Markthalle: KeniaKernprodukte und -dienstleistungen: Fokus auf Motorrad-Leasing-Kauf, um einkommensschwachen-Motorrad-Taxifahrern durch Ratenzahlungen den Besitz von Fahrzeugen zu ermöglichen und das Eigentum bei vollständiger Rückzahlung zu übertragen.Geschäftsstrategie: Einführung eines Modells mit niedriger Anzahlung + hoher -Frequenz der Rückzahlung (täglich/wöchentlich) + GPS-Tracking; Konzentrieren Sie sich auf den Nischenproblempunkt von Motorradtaxifahrern, die ein Unternehmen gründen möchten, sich aber kein Fahrzeug leisten können. Niedrigere Eintrittsbarrieren mit einem „Zuerst nutzen, später kaufen“-Leasingmodell-für hohe Benutzerakzeptanz; Einführung von mobilem Bezahlen für Inkasso und GPS zur Fahrzeugüberwachung, um zunächst ein digitales Risikokontrollsystem aufzubauen.
Expansionszeitraum (2017–2018)
Markthalle: Ostafrika (verstärkte Präsenz in Kenia, Ausweitung auf Uganda und Tansania)Geschäftsstrategie: Regionale Nachbildung des erfolgreichen Motorrad-Leasing--Kaufmodells aus Kenia in Uganda und Tansania; schnelle Markteroberung in Nachbarländern mit entwickelten Ländern
Motorradtaxiindustrie; Replizieren Sie standardisierte Prozesse mit einheitlichen Leasing-{0}Kaufverträgen, GPS und mobilen Zahlungssystemen.

Diversifizierte Expansion (2019–2021)
Markthalle: Kenia, Uganda, Tansania, RuandaKernprodukte und -dienstleistungen: Einführung von Watu Gari (Automobilfinanzierung) über den Leasing--Kauf von Motorrädern hinaus, ein Modell, das eher traditionellen Autokrediten als dem Leasing-{1}Kauf ähnelt; testete Watu Simu für den Leasing-{{2}Kauf von Smartphones und Tablets.Geschäft
Strategie: Horizontale Diversifizierung durch Ausweitung vom Motorrad-Leasing-kauf auf die Automobil- und Smart-Device-Finanzierung zur Erweiterung des Kundenstamms.
Internationalisierung (2022-heute)
Markthalle: Kenia, Uganda, Tansania, Ruanda, Sierra Leone, Nigeria, Demokratische Republik Kongo, MexikoKernprodukte und -dienstleistungen: Durch Partnerschaften mit Ampersand, Roam und anderen Herstellern wurde das Leasing-{0}}Kaufmodell auf Elektromotorräder ausgeweitet.
Geschäftsstrategie: Digitalisierung mit der Einführung der Watu-App und des WhatsApp-Kundendienstes zur Unterstützung grenzüberschreitender Operationen; strategische Allianzen mit Herstellern, um groß angelegte-Entwicklungen voranzutreiben; Kombinieren Sie Lokalisierung und Skalierung, indem Sie das Leasing--Kaufmodell in verschiedenen Ländern replizieren und gleichzeitig die Bedingungen an die örtlichen Gegebenheiten anpassen.
Geschäftsmodell
Watu stellt den Cashflow durch häufige Ratenzahlungen wieder her und reduziert das Risiko von Forderungsausfällen durch GPS-/Fernsteuerung von Schlössern, Versicherungs- und Garantienetzwerken, wodurch ein schneller Kapitalumschlag und eine hohe Rentabilität erzielt werden.
Watu leistet einmalige-Zahlungen an Vorlieferanten (OEMs wie Samsung und Vertriebshändler wie Spiro und Ampersand), um das Eigentum an den Vermögenswerten zu erlangen, und liefert dann Motorräder und Smartphones an Benutzer ohne Bankkonto im Rahmen eines Leasingmodells mit „geringe Anzahlung + hochfrequente Mikroraten“-. Es verwaltet Kreditrisiken mit GPS/Fernsteuerung von Schlössern, Versicherungs- und Garantienetzwerken und bildet so einen geschlossenen Kreislauf umfassender Finanzierung und Rentabilität im großen Maßstab.

Ratenzahlungspläne
Zwei-/dreirädrige Fahrzeuge: 10–20 % Anzahlung (z. B. 7.000–15.000 KSh in Kenia), maximale Ratenzahlungsdauer von 24 Monaten mit wöchentlichen Rückzahlungen.
Telefone: 20–40 % Anzahlung (z. B. 3,500 - 7.500 KSh in Kenia), maximale Ratenzahlungsdauer von 12 Monaten mit wöchentlichen Rückzahlungen.
Zahlungsmethode
Mobiles Geld (z. B. M-Pesa)
Vermögenseigentum
Während der Ratenzahlungsperiode bleiben die Vermögenswerte Eigentum von Watu und werden nach vollständiger Rückzahlung an die Kunden übertragen.
Risikokontrollmaßnahmen
Anzahlung + Überweiser + Bürge + physische Sperrfunktion
Risikokontrollsystem
Watu hat ein mehrstufiges, vollständiges-System zur Risikoprävention und -kontrolle durch strenge Vor-Zugriffs- und Garantiemechanismen, Echtzeit-{{4}Kreditüberwachung und Versicherungsschutz sowie klare Mechanismen zur Beseitigung von Kreditausfällen nach- aufgebaut.

Vor-Darlehensgenehmigung
KYC-Anforderungen: Kreditnehmer müssen einen Personalausweis, eine Steuernummer und eine Mobile-Money-Nummer vorlegen.
Anzahlungsschwelle: 10 %-20 % für zwei-/dreirädrige Fahrzeuge, 20 %–40 % für Mobiltelefone.
Garantienetzwerk: 1-2 Bürgen (in einigen Regionen nicht für Elektromotorräder erforderlich) und 1-2 Überweiser. Informationen zum Bürgen sind im Vertrag enthalten, und Watu wird die Bürgen zur Rechenschaft ziehen oder sogar eine Entschädigung verlangen, wenn der Kreditnehmer ausfällt. Empfehlungsgeber stammen in der Regel aus der Gemeinschaft/Familie des Kreditnehmers und fungieren als Referenzpersonen für menschliche Kredite. Dieser Mechanismus nutzt die zwischenmenschlichen Zwänge der Gemeinschaft aus, um zu verhindern, dass Kreditnehmer leicht in Verzug geraten.
In-Kreditüberwachung
Physische/technische Sperrkontrolle
Fahrzeuge: GPS-Tracker werden mit vertraglicher Genehmigung installiert, sodass Watu den Motor fernsteuern/ausschalten kann; Das Manipulieren oder Entfernen von Trackern gilt als Standard. Darüber hinaus arbeitet Watu mit Zulieferern von Elektromotorrädern zusammen, und bei Batterien werden häufig BMS- und Batteriewechselnetzwerke eingesetzt, was es unmöglich macht, Batterien bei überfälligen Zahlungen an Wechselstationen abzurufen.
Telefone (Watu Simu): Fernverriegelung auf System--Ebene wird übernommen; In Zusammenarbeit mit Samsung sind Anti--Funktionen gegen Blinken verfügbar, und Blinken/Manipulationen am System lösen eine dauerhafte Sperrung aus.
Versicherung: Fahrzeuge müssen bei Watu als Erstbegünstigtem versichert sein. Im Falle eines Totalschadens/Diebstahls kann Watu mit Versicherungsgesellschaften verhandeln und im Namen des Kreditnehmers eine Entschädigung erhalten; Der Kreditnehmer haftet weiterhin für etwaige Minderleistungen.
Post-Darlehensausfallentsorgung
Verspätungsgebühren und Inkasso
Bei überfälligen Ratenzahlungen wird eine tägliche Verzugsgebühr von 0,5 % erhoben.
Für Zahlungen, die mehr als 10 Tage überfällig sind, wird eine Inkassogebühr von 5.000 KSh erhoben.
Erfassungskanäle: SMS/Telefonanrufe/-Follow-ups vor Ort-; Bei Bedarf wird eine Fahrzeugrücknahme eingeleitet.
Rücknahme und Gnadenfrist
Bei zwei-/dreirädrigen Fahrzeugen werden Rücknahmemaßnahmen in der Regel nach zwei Wochen Zahlungsverzug eingeleitet; Nach der Rücknahme wird eine Nachfrist von 7 Tagen gewährt. Kunden können das Fahrzeug nach Zahlung überfälliger Raten und einer Verzugsgebühr von 5.000 KSh zurückholen, andernfalls wird das Fahrzeug nach weiterer Bearbeitung weiterverkauft.
Bei Mobiltelefonen wird aufgrund des geringen Restwerts in der Regel keine Rücknahme vorgenommen, eine dauerhafte Sperrung verhindert jedoch den Weiterverkauf und drängt die Kunden zur weiteren Zahlung.
Industriegraben
Durch die Nutzung vor- und nachgelagerter ökologischer Synergien, gepaart mit einem Asset-Light-Modell und einem starken geschlossenen Risikokontrollkreislauf hat Watu einen Branchenvorteil mit geringem Betriebskapital, hoher Expansionsflexibilität und vorhersehbarer Kreditrückgewinnung geschaffen.
Vorteile bei Kapital- und Finanzierungskanälen
Watu hat auf der Hauptstadtseite eine erhebliche Barriere gebildet. Einerseits erhält das Unternehmen seit langem kontinuierliche Unterstützung von verschiedenen Kanälen wie Entwicklungsfinanzierungsinstitutionen (DFIs), internationalen privaten Kreditfonds und lokalen Banken und baut so eine stabile und relativ kostengünstige Kapitalquelle auf. Andererseits verpfändet Watu Finanzinstituten den künftigen Raten-Cashflow der Kunden durch „Debitorenfinanzierung“ und erreicht so eine schnelle Kapitalrückgewinnung und -verwertung. Dieser Mechanismus verbessert die Effizienz der Kapitalnutzung erheblich und ermöglicht es dem Unternehmen, mit begrenztem Eigenkapital Kredite in großem Umfang auszuzahlen und kontinuierlich zu expandieren.
Vertrieb und Kanäle
Watu hat stabile Partnerschaften mit einer großen Anzahl lokaler Motorradhändler und Smartphone-Marken (z. B. Samsung) aufgebaut und verfügt über Dutzende Niederlassungen und Servicestellen in Kenia, Uganda, Sierra Leone, Ruanda und anderen Orten. Über ein umfangreiches Vertriebsnetz und physische Kontaktpunkte kann Watu Finanzdienstleistungen einbinden, sobald Kunden Fahrzeuge oder Telefone kaufen, und so ein grenzüberschreitendes Kundenakquise- und Liefersystem aufbauen. Der First-{5}}Mover-Vorteil dieses Vertriebs- und Kanallayouts erschwert es Wettbewerbern, die Marktreichweite des Unternehmens in kurzer Zeit zu reproduzieren.

Technologie und Risikokontrolle
Das Risikokontrollsystem von Watu deckt den gesamten Prozess vor-der Ausleihe, während der-Ausleihe und nach-der Ausleihe ab:
Vor-Darlehen: Machen Sie den Mangel an Kreditauskünften mit Gemeinschaftskrediten durch strikte KYC, Anzahlungsschwellen sowie Bürgen- und Überweisungssysteme wett.
Verleih-: Motorräder und Dreiräder sind in einigen Märkten mit GPS, Fernabschaltung-des Motors und Geofencing ausgestattet; Elektrofahrzeuge sind zur Kontrolle der Nutzungsrechte auf BMS- und Batteriewechselnetzwerke angewiesen. Smartphones verfügen über Fernsperr- und Anti--Flash-Mechanismen, um die Kontrolle über Vermögenswerte auch in den Händen von Kunden zu gewährleisten. Sämtliche Rückzahlungen werden per Mobile Payment zur Bildung von Kapitalspuren abgewickelt, ergänzt durch einen Versicherungsschutz.
Nach-Ausleihe: Implementieren Sie eine gestaffelte Sammlung, die Rücknahme von Vermögenswerten und die Gerätesperre für überfällige Kunden.
